Un scénario de diffusion populaire
En France, l’ouverture d’un club reste un événement. En Espagne, une piste peut faire partie des équipements habituels d’un quartier. Ce décalage dit quelque chose du chemin qui reste possible : celui d’une pratique que l’on trouve près de chez soi, sans devoir organiser une sortie exceptionnelle.
C’est le scénario que nous privilégions ici : un padel plus largement pratiqué, plus accessible et progressivement moins dépendant des tournois pour faire vivre ses clubs. Il ne suppose pas que tous les établissements réussissent. Il suppose que le sport continue de s’installer, y compris lorsque le prix d’une partie cesse de bénéficier de la rareté des terrains.
Le padel peut devenir moins cher à jouer et prendre davantage de place dans la vie des gens.
Le rapport FIP, en quatre images utiles
Présenté le 12 octobre 2026, le rapport de la Fédération internationale de padel rassemble des données sur les pratiquants, les installations et l’économie du sport. Voici les pages qui éclairent le mieux cette hypothèse. Les numéros correspondent à la pagination imprimée du document.
Pages 14–15 et 22–23 : beaucoup de joueurs vivent en dehors du classement
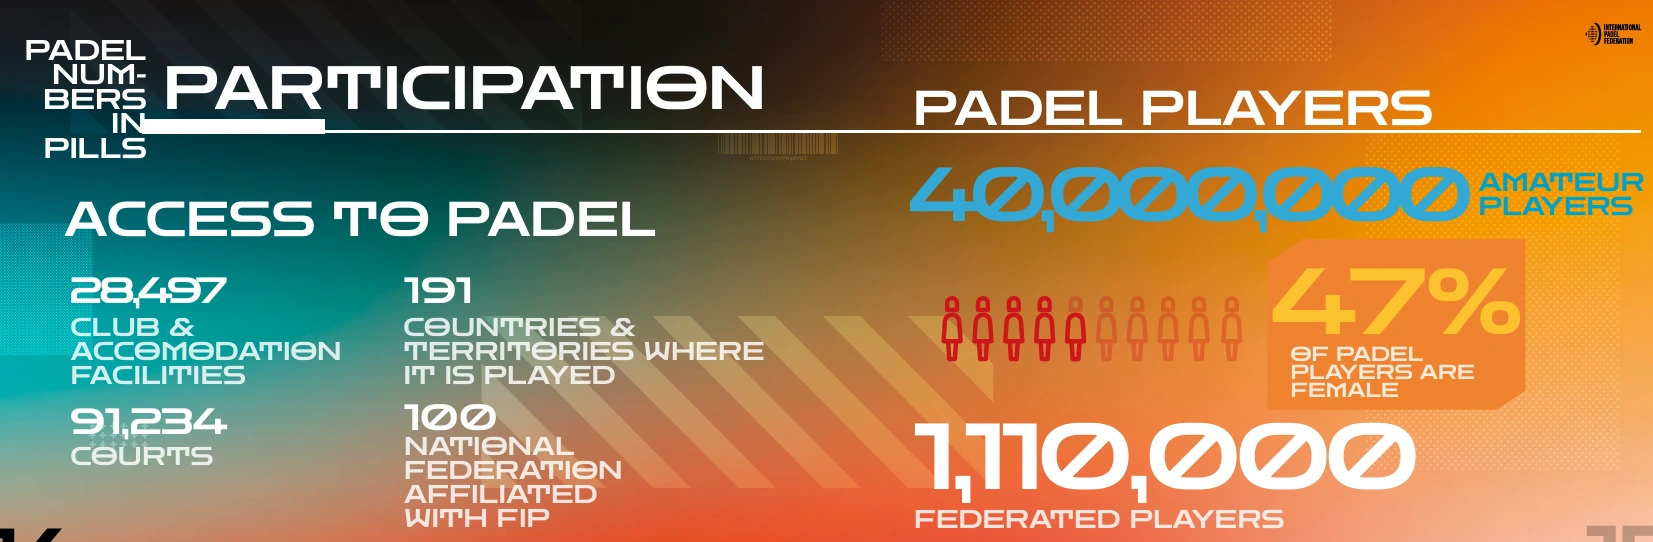
Le rapport estime à 40 millions le nombre de personnes ayant joué au moins une fois dans l’année, dont environ 27 millions pratiquant plus fréquemment. Les femmes représentent 47 % des pratiquants estimés. Le nombre de licenciés est, lui, d’environ 1,1 million. Ces populations répondent à des définitions différentes.
Le décalage entre pratique et licence est important : une grande partie du public joue sans que le classement fédéral structure son quotidien. Ces joueurs peuvent participer à des rencontres ou à des compétitions de loisir. Un club peut donc s’adresser à beaucoup plus de monde que ses seuls compétiteurs licenciés.
Pages 28–31 et 38–39 : l’Espagne construit encore
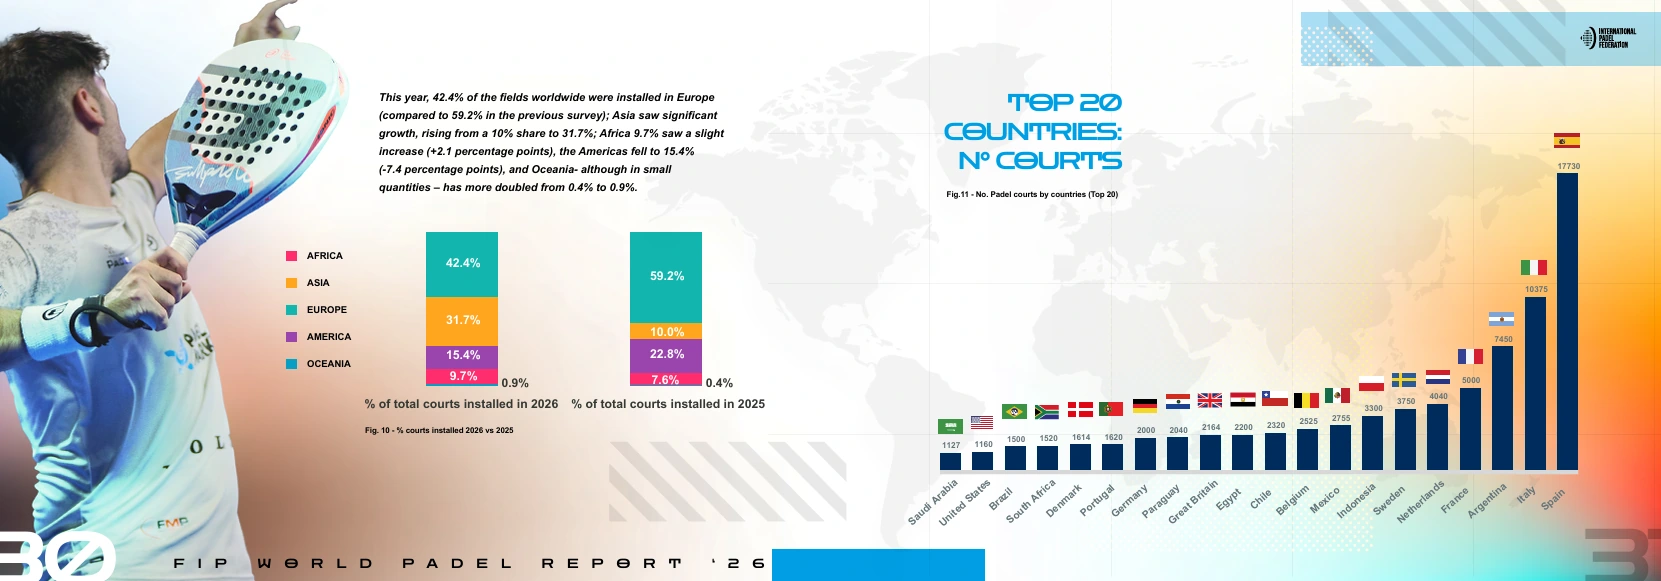
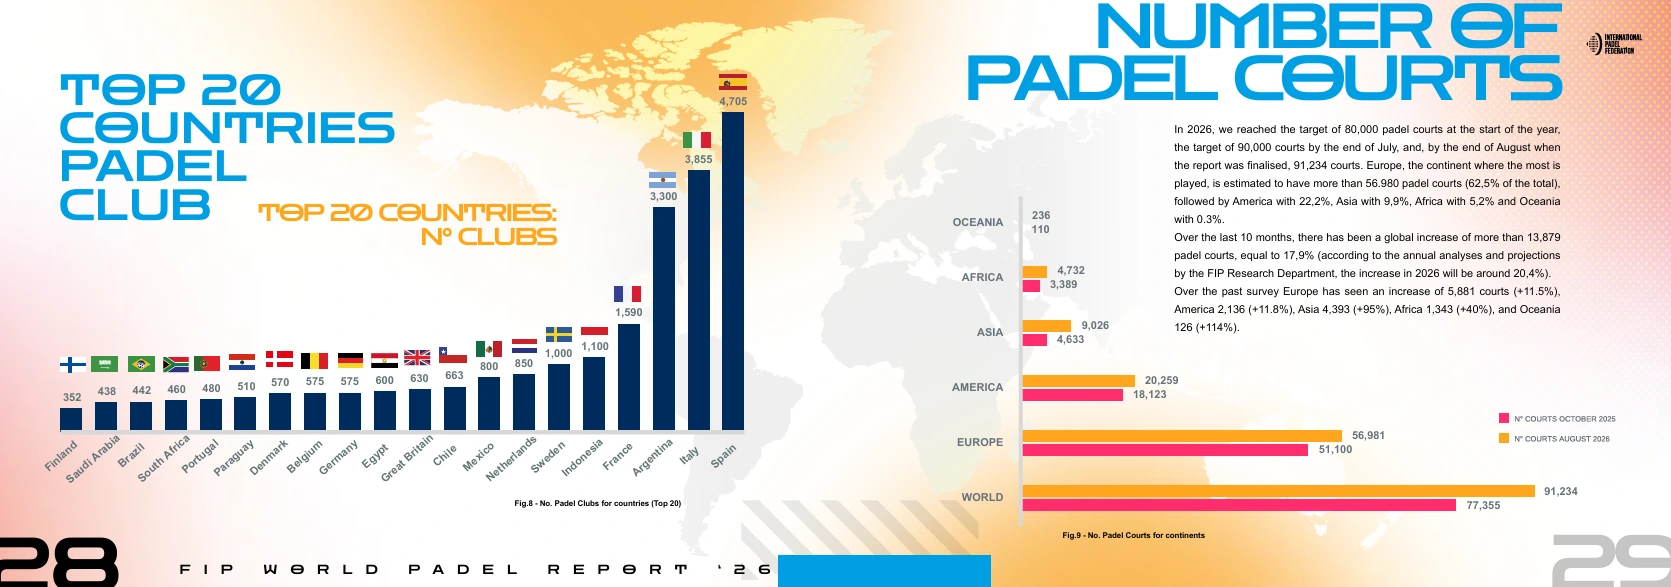
La FIP recense 17 730 pistes en Espagne, 10 375 en Italie, 5 000 en France et 3 750 en Suède. Dans son tableau de croissance, elle relève 392 pistes supplémentaires en Espagne par rapport à sa base 2025, et projette une progression annuelle de 3 % pour l’ensemble de 2026. La France est encore dans une autre phase, avec 889 pistes supplémentaires recensées et une croissance annuelle projetée de 28,8 %.
Le renseignement central est là : un marché installé ne cesse pas nécessairement de construire. Les besoins peuvent se déplacer vers d’autres communes, des quartiers moins équipés ou des installations mieux adaptées. Le rapport situe ainsi davantage de constructions italiennes dans les petites et moyennes villes que dans les grandes agglomérations.
Pages 28–31 et 44–47 : la diffusion dépasse les marchés historiques
Le rapport recense 91 234 pistes dans le monde à fin août 2026. Entre ses deux relevés, l’Asie en ajoute 4 393, presque un tiers de l’augmentation mondiale. L’Europe reste première en volume supplémentaire.
Certaines destinations développent des expériences très visibles ; ailleurs, la prochaine étape sera d’installer une pratique locale régulière. Tourisme, revenu des habitants, transports et prix ne permettent pas d’appliquer la même trajectoire à chaque pays.
Pages 72–75 : le quotidien des joueurs reste central
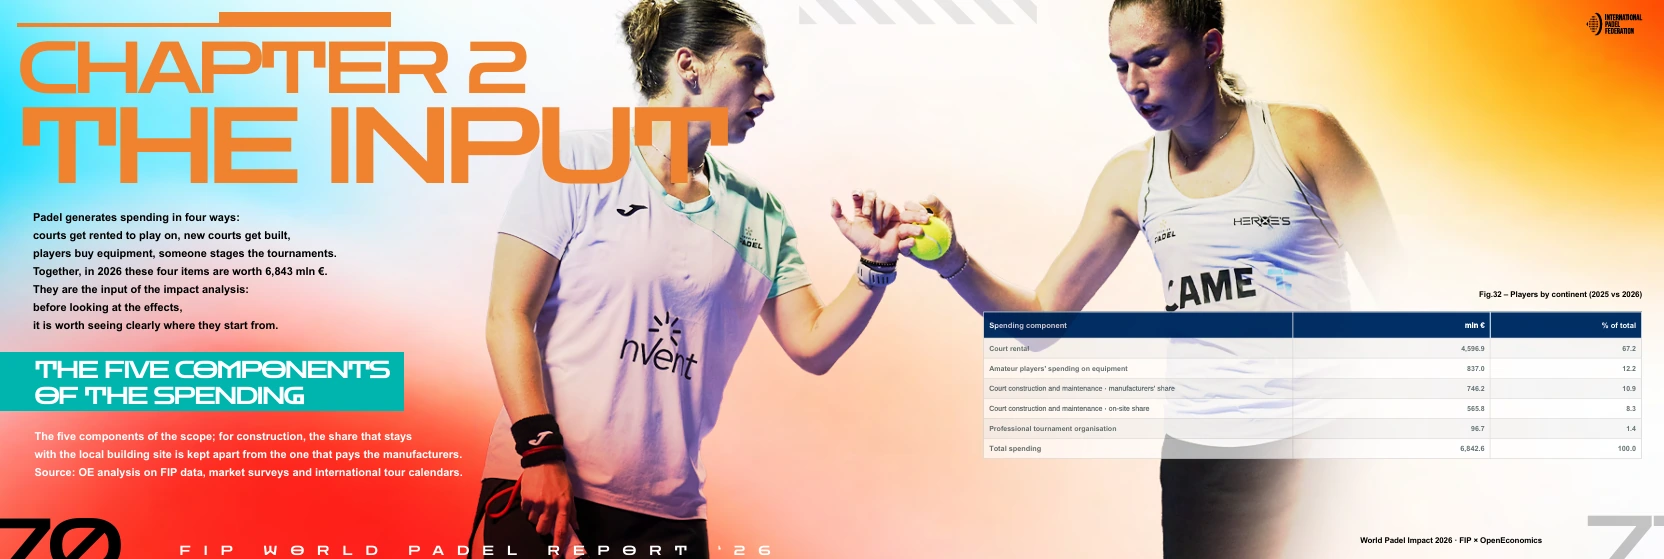
Dans les dépenses reconstituées par l’étude FIP × OpenEconomics, la location des pistes représente environ deux tiers du périmètre étudié. L’organisation des tournois internationaux retenus en représente 1,4 %. Cela ne mesure pas le poids de tous les tournois de club ni l’ensemble du business du padel : enseignement, sponsoring, abonnements et tourisme sont notamment exclus de ce périmètre.
L’activité du sport repose largement sur ce que les joueurs font entre les grands événements. Leurs parties ordinaires et leurs rendez-vous comptent dans la durée.
En Espagne, une partie du padel est déjà un équipement de proximité
À Madrid, le centre sportif municipal de La Elipa dispose de six pistes de padel, aux côtés d’autres équipements. Dans les installations de Puerta de Hierro et du Canal de Isabel II qu’elle gère, la fédération madrilène affiche une location à 5 € l’heure en semaine de 9 h à 14 h, puis 10 € l’heure l’après-midi, le soir et le week-end, avec un supplément d’éclairage de 3,75 € l’heure. Il s’agit du prix de la piste, pas du prix par joueur.
Ces exemples montrent une offre accessible, intégrée à un réseau sportif plus large. Ils ne décrivent pas tous les clubs espagnols. Ils ne prouvent pas non plus que le prix national des locations se serait effondré : nous ne disposons pas d’une série homogène permettant de l’affirmer.
Une piste municipale ou une installation bénéficiant de conditions particulières ne supporte pas forcément les mêmes coûts qu’un club privé indoor. Les deux peuvent pourtant participer à la diffusion du sport dans un même bassin.
Pour un joueur, cette diversité change la relation au padel. On peut choisir une partie simple et abordable près de chez soi, puis un club pour ses partenaires, son enseignement, son ambiance ou un événement. Chaque partie n’a pas besoin d’être une sortie exceptionnelle.
Lorsque jouer coûte moins cher, on peut avoir moins besoin d’une occasion spéciale pour jouer.
La baisse du prix peut alors élargir les usages : une deuxième partie dans la semaine, une découverte entre collègues, une pratique familiale. La proximité et la disponibilité des partenaires comptent aussi. Mais une offre abordable peut faire entrer le padel dans des budgets et des habitudes auxquels une offre uniquement premium accède difficilement.
Pourquoi les pistes peuvent continuer de se construire malgré la pression sur les prix
L’Espagne conserve le premier parc mondial tout en continuant à l’augmenter. Ce constat ne démontre pas que des prix bas provoquent les constructions. Il montre que maturité et développement peuvent coexister.
Un marché peut proposer des locations abordables dans certaines zones et manquer encore de pistes dans d’autres. Des collectivités peuvent compléter leur offre sportive. Des clubs existants peuvent ajouter du padel à des équipements déjà en place. De nouveaux lieux peuvent attirer des joueurs grâce à leur accessibilité ou à leur qualité.
Le ralentissement du rythme national ne ferme donc pas toutes les opportunités. Il impose de distinguer les territoires. Un établissement supplémentaire peut répondre à un besoin réel dans une commune et faire doublon quelques kilomètres plus loin.
La Suède rappelle l’autre possibilité. Le rapport 2026 considère que son boom n’a toujours pas été absorbé. Des installations et des exploitants peuvent disparaître alors que la pratique subsiste. Ce risque reste pertinent pour la France, mais il ne constitue pas la seule suite possible à sa croissance.
L’hypothèse espagnole est différente : la pratique s’étend, les offres se diversifient, certains prix deviennent plus accessibles et les constructions continuent de façon plus sélective. C’est cette trajectoire que nous retenons comme scénario éditorial principal.
Ce que cela changerait en France
Le premier changement serait géographique. Davantage de pistes dans les quartiers, les complexes municipaux, les associations ou les équipements sportifs existants rapprocherait le padel du quotidien. La distance ou le besoin de se déplacer à quatre peuvent limiter la fréquence, même chez des personnes qui aiment jouer.
Le deuxième serait tarifaire. Dans un bassin qui se densifie, le prix demandé au lancement n’est pas nécessairement celui que les joueurs accepteront indéfiniment. Une offre abordable supplémentaire peut modifier leurs attentes. Certains créneaux pourraient se vendre beaucoup moins cher, avec davantage de choix entre locations simples, abonnements et expériences de club. Dans certaines zones, la correction pourrait être brutale ; le rapport ne permet pas d’en prévoir l’ampleur.
Pour la pratique, ce serait une ouverture. Pour les exploitants, cela demanderait de préciser leur place : proximité, accompagnement, qualité des installations, horaires fiables ou animation. Les loyers, le coût de l’énergie et le financement continueraient toutefois de limiter ce qu’un club peut proposer. Les conditions espagnoles ne se transfèrent pas intégralement à une halle française.
Le troisième changement concernerait les marques. Un public plus large pourrait soutenir les produits d’entrée et de milieu de gamme, tandis que les collaborations et les équipements premium conserveraient leur clientèle. Les images très travaillées et la pratique populaire peuvent coexister sans représenter la totalité du même public.
Cette trajectoire dépendrait aussi des choix publics : disponibilité des lieux, soutien à l’enseignement, accès des jeunes et équipements de proximité. Un padel populaire ne se construit pas uniquement à partir de la volonté des opérateurs privés.
Les tournois ne peuvent pas être le seul rendez-vous du club
Dire que les tournois espagnols seraient tous réservés à une élite serait inexact. Il existe une compétition amateur organisée : les Series Nacionales de Pádel proposent notamment des rencontres par équipes et par niveaux, avec une aide à la mise en relation pour les joueurs sans équipe.
Le sujet est plutôt celui de l’accès réel. Un tableau sélectionné au classement, un programme difficile à concilier avec le travail ou un format exigeant beaucoup d’expérience peut laisser une partie des joueurs à distance. Une compétition peut être ouverte administrativement sans correspondre à ce qu’un débutant recherche pour son week-end.
En France, les tournois ont leur public et leur rôle. Mais un club qui veut accueillir un public plus large devra aussi proposer des rendez-vous aux personnes qui veulent jouer sans construire leur saison autour des points.
Cela peut prendre des formes simples : rencontres internes par niveaux, montantes-descentes, mini-ligues, soirées où l’on s’inscrit seul, sessions de découverte ou rendez-vous réguliers entre entreprises. L’intérêt est de pouvoir participer sans connaître déjà tout le monde et de repartir avec une prochaine occasion de jouer.
Un club peut afficher un calendrier de tournois complet et laisser une partie de ses joueurs sans rendez-vous.
Repenser le club autour de ce qui fait revenir
Si des pistes deviennent disponibles un peu partout, une partie des joueurs choisira le club où elle retrouve des partenaires et une équipe qui l’accueille. La location reste essentielle. Ce qui l’entoure peut rendre le lieu plus facile à adopter.
Plutôt qu’une succession de grands événements isolés, un club peut installer quelques habitudes : un soir pour rencontrer de nouveaux partenaires, une ligue courte qui revient, une session après les premiers cours, un rendez-vous pour celles et ceux qui n’osent pas encore rejoindre les groupes habituels.
L’équipe a ici un rôle concret. Présenter deux joueurs, expliquer le niveau d’une session, prêter une raquette et annoncer clairement le prochain rendez-vous peuvent faire davantage pour l’accueil qu’une offre difficile à comprendre. Le débutant n’a pas à devenir compétiteur pour trouver sa place.
Ces animations demandent du temps. Leur intérêt doit rester lisible : des participants qui reviennent, des groupes qui se forment, de nouveaux joueurs qui prennent confiance. Il ne suffit pas d’ajouter une soirée au calendrier ; il faut qu’elle trouve son public et puisse durer.
La culture du club se joue aussi là. Dans les personnes que l’on y connaît, les habitudes qui se transmettent et la possibilité d’entrer dans un groupe sans en maîtriser tous les codes. Cela n’oblige pas chaque lieu à devenir un grand complexe de restauration et de wellness. Un accueil régulier et un endroit où rester quelques minutes peuvent déjà compter.
Jusqu’où cette diffusion pourrait-elle aller ?
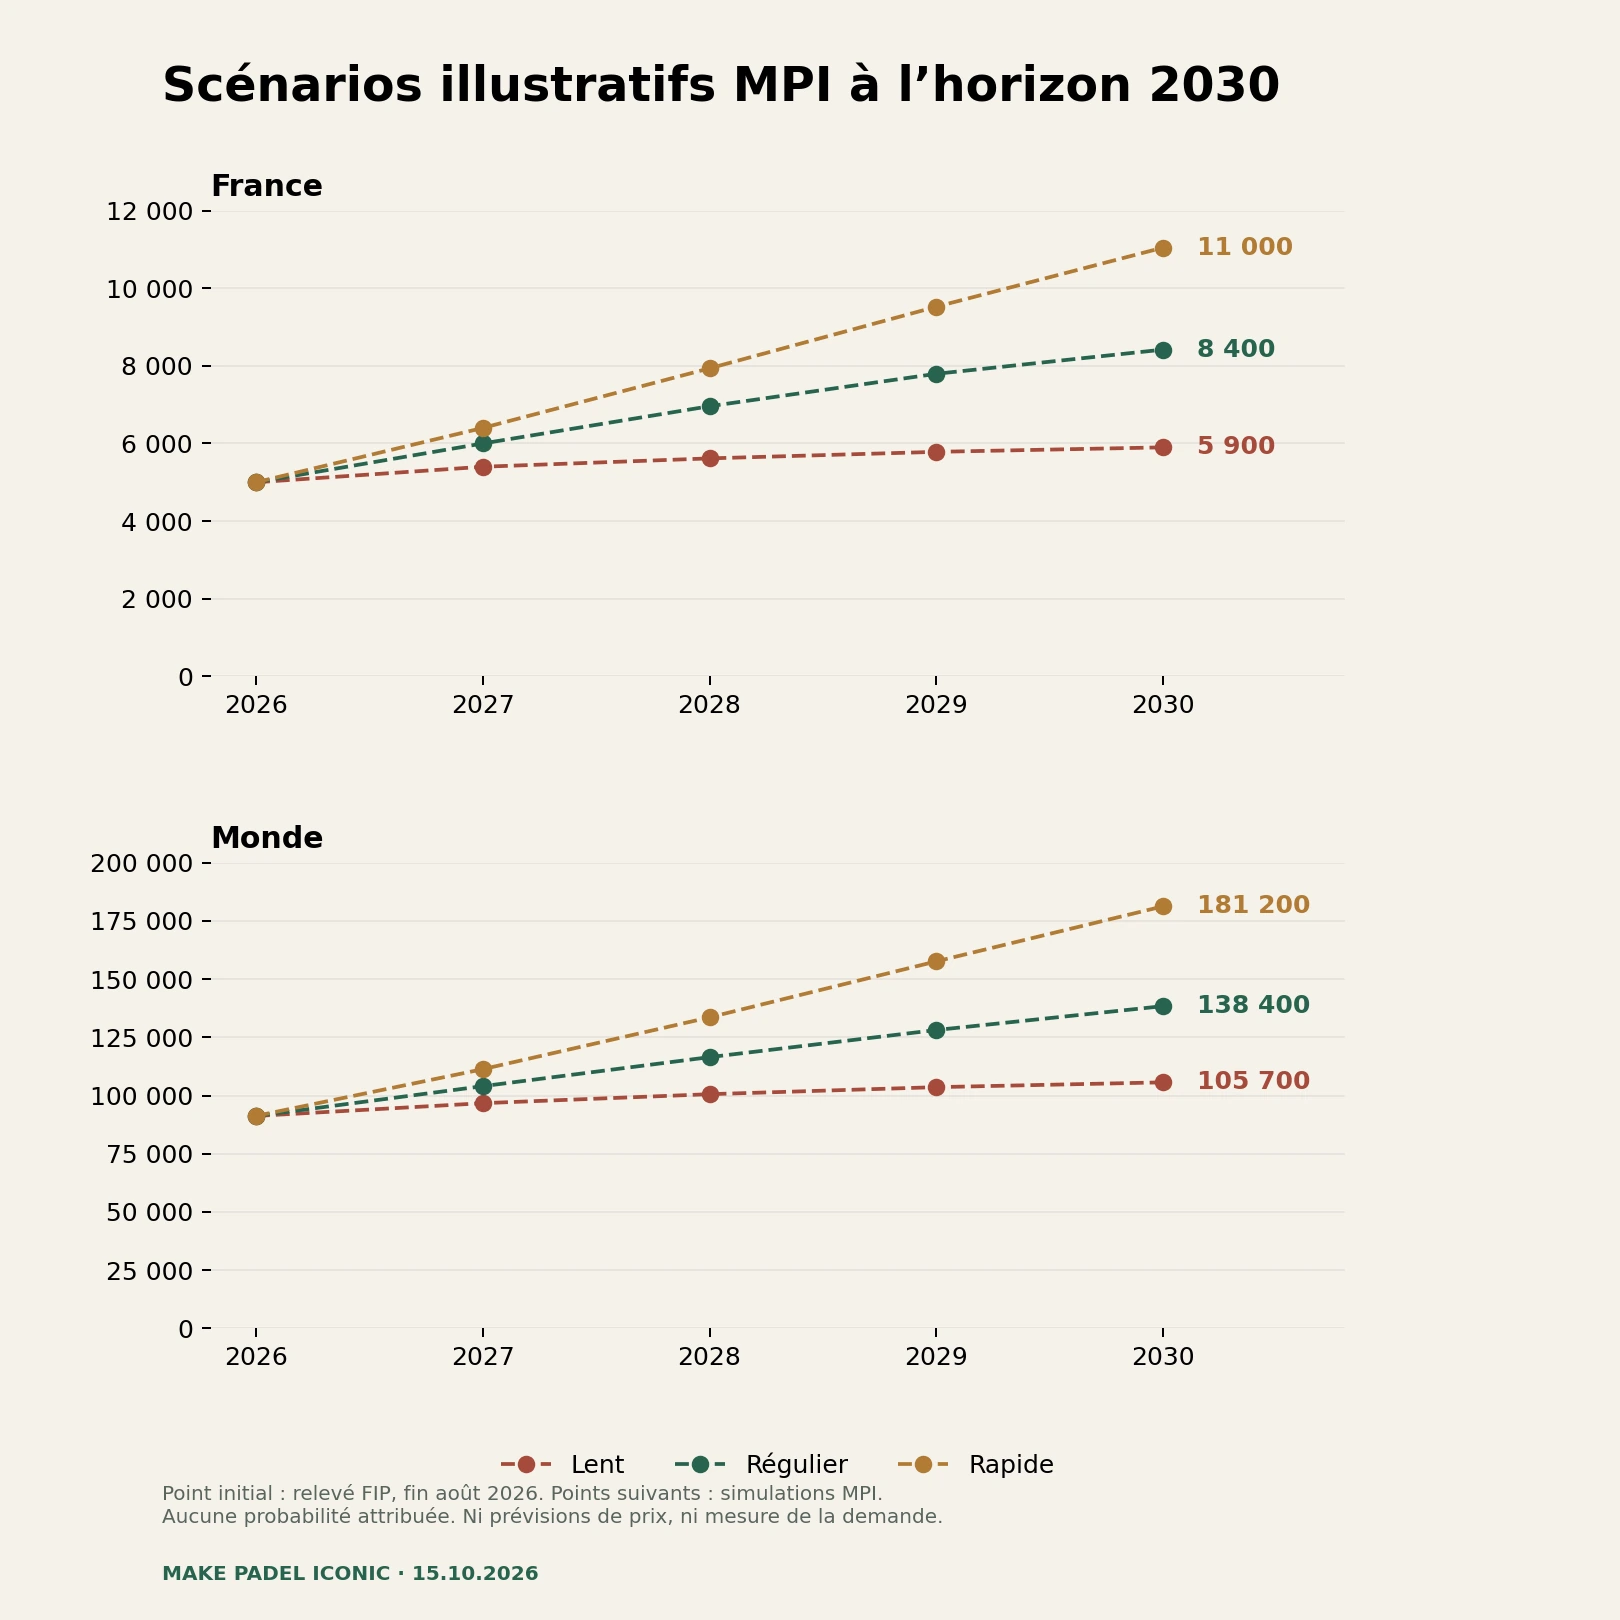
Pour donner un ordre de grandeur, nous conservons trois scénarios illustratifs à partir du parc recensé en août 2026. Ils aboutissent à environ 5 900, 8 400 ou 11 000 pistes en France en août 2030. À l’échelle mondiale, l’éventail va d’environ 106 000 à 181 000 pistes. Ce sont des simulations MPI, pas des prévisions de la FIP.
La popularisation peut accompagner plusieurs de ces volumes. Elle dépend de l’endroit où les pistes sont construites, des prix proposés et des personnes qui peuvent réellement y jouer. Onze mille pistes concentrées dans les mêmes bassins ne produiraient pas la même accessibilité qu’un parc mieux réparti.
L’avenir le plus intéressant pour la France pourrait ainsi être moins spectaculaire qu’une succession d’ouvertures : un sport pratiqué près de chez soi, avec des partenaires que l’on retrouve facilement et un prix qui permet de revenir.
Pour les clubs, ce scénario demanderait une adaptation. Pour le padel, il pourrait représenter un ancrage durable. Le jour où une partie devient une habitude ordinaire, le sport a déjà gagné quelque chose.
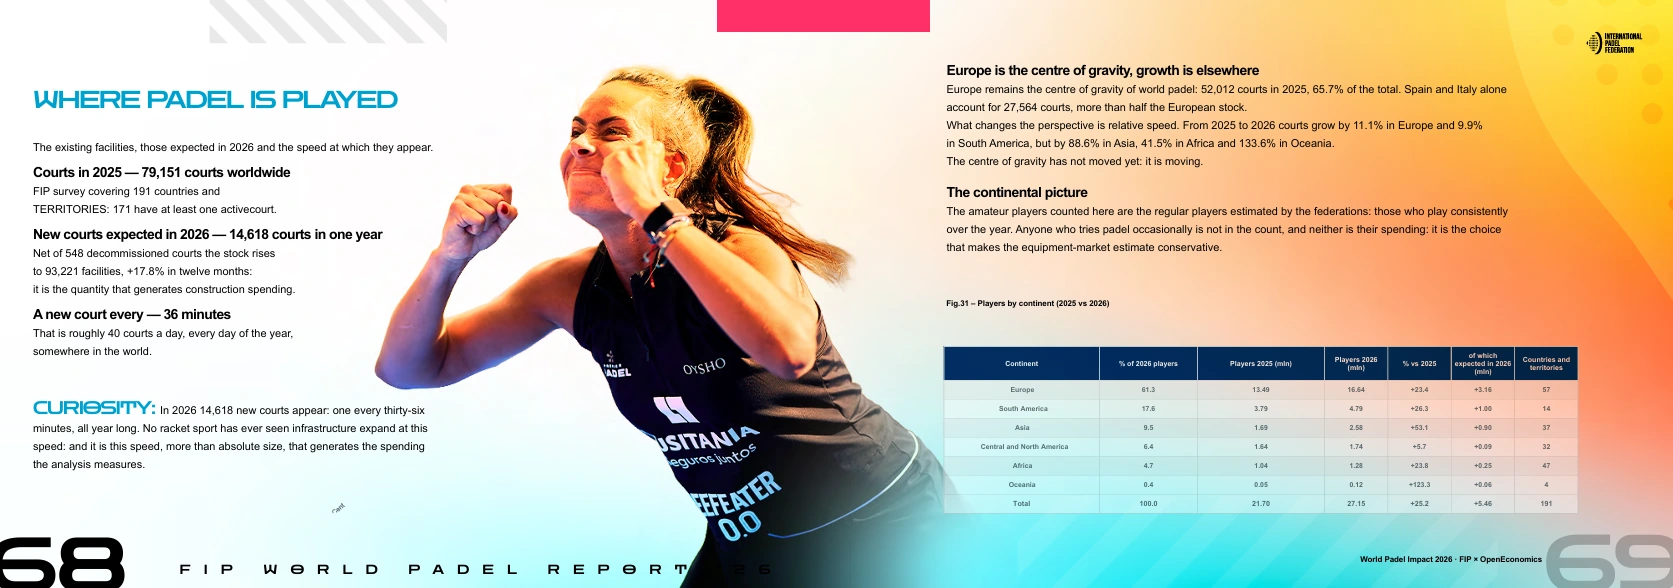
Les pages 68–69 reproduites ici appartiennent au chapitre d’impact économique : elles utilisent des quantités attendues et des estimations de joueurs réguliers. Leur périmètre diffère du relevé des infrastructures. Les courbes MPI reposent sur des hypothèses de ralentissement progressif, sans probabilité attribuée ni prévision des prix. Le scénario populaire présenté dans cet article porte sur les usages et l’accès au jeu.
Repères illustratifs à l’horizon 2030
Les trois trajectoires MPI correspondent à des rythmes de déploiement différents. Elles ne mesurent pas la demande nécessaire pour remplir les pistes. Hypothèses annuelles nettes France : 8 / 4 / 3 / 2 %, 20 / 16 / 12 / 8 %, ou 28 / 24 / 20 / 16 %. Monde : 6 / 4 / 3 / 2 %, 14 / 12 / 10 / 8 %, ou 22 / 20 / 18 / 15 %.
Le padel peut devenir moins cher à jouer et prendre davantage de place dans la vie des gens.